10月10日晚,商学院魏立江副教授在汇文楼B204面向2025级、2026级部分会计硕士研究生开展题为“利润信息的演化、甄别与预测”的专题学术讲座。讲座围绕会计报表演化、利润表披露制度改革、非经常性损益识别以及利润预测研究等内容展开,以“边界—口径—质量—预测—估值”为主线,将会计制度变迁与资本市场应用、学术研究方法有机衔接。讲座强调,利润不是单一数字,而是由会计确认、列报规则、监管口径和商业模式共同塑造的信息系统。
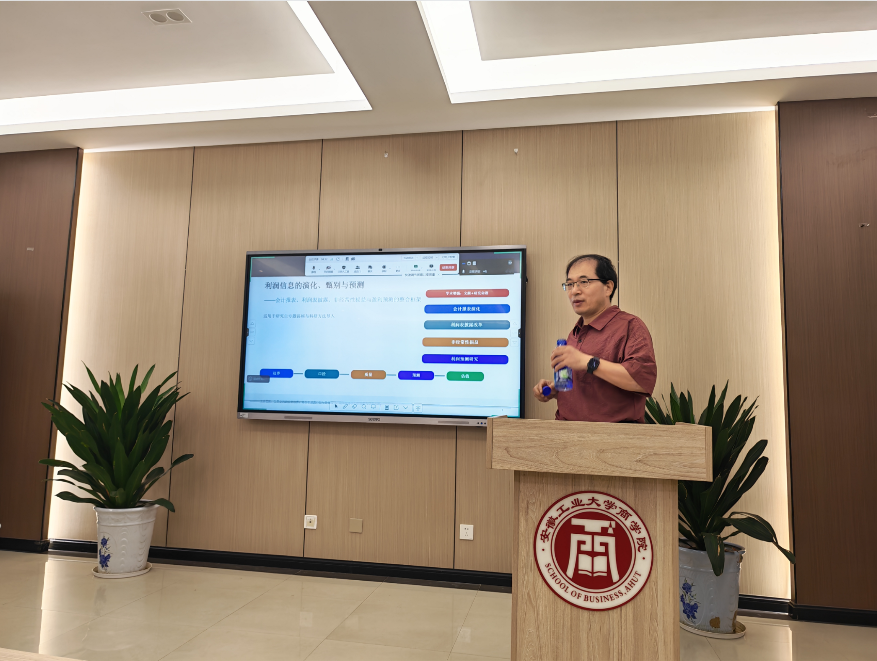
讲座首先从会计报表和利润信息边界的历史演化切入,系统梳理了2009年其他综合收益(OCI)引入、2017年部分损益项目列报迁移、2023年非经常性损益规则修订以及2026年CAS 30利润表“五分类”等重要制度节点,分析不同改革分别对业绩边界、营业利润口径、盈利持续性识别和利润来源结构产生的影响。在此基础上,魏立江重点辨析了净利润、扣非净利润、其他综合收益、综合收益以及经营利润等不同指标的经济含义,指出研究和估值中必须重视不同利润口径之间的可比性,避免因制度变化造成“口径错配”。讲座进一步结合非经常性损益制度,讨论政府补助、资产处置、投资收益、公允价值变动等项目的识别问题,强调应从经济实质、行业特征和重要性出发判断利润项目的持续性,而不能仅依据会计科目机械分类。
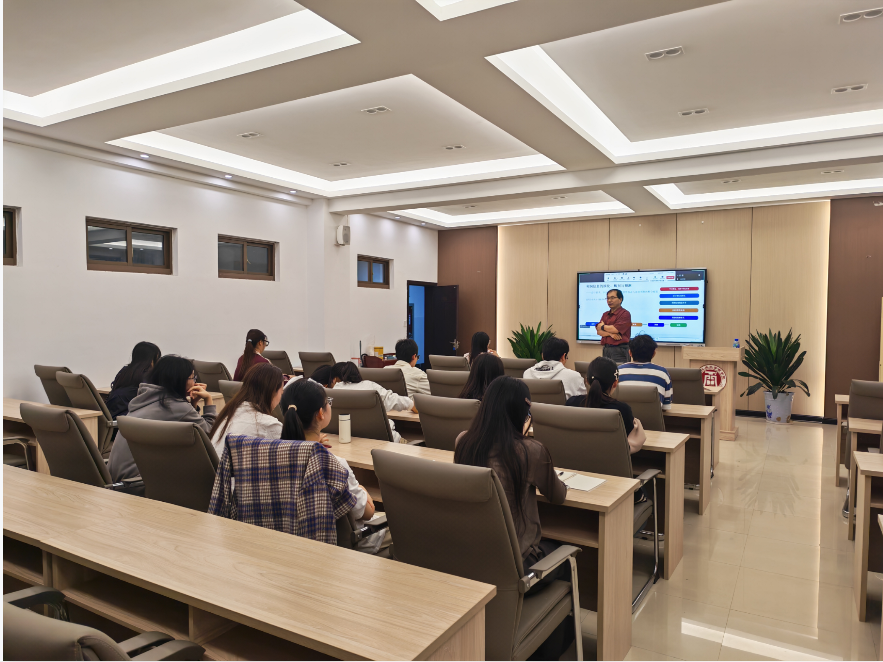
讲座现场气氛专注而活跃。魏立江结合图示、案例与研究问题进行讲解,并围绕利润持续性、异常项目识别、机器学习预测及未来研究选题与学生进行了交流。此次讲座将会计准则、证券监管、财务分析与实证研究方法贯通起来,有助于研究生进一步理解利润信息背后的制度逻辑和经济实质,并为学位论文选题、研究设计以及未来开展会计与资本市场相关研究提供了有益启发。(撰稿:钱易 审核:陈梦、周世军)


