商学院胡根华副教授在《The Quarterly Reviewof EconomicsandFinance》期刊发表最新研究成果。《The Quarterly Reviewof EconomicsandFinance》是经济学、计量经济学与金融学领域的国际知名期刊,最新影响因子3.4。该期刊在WOS期刊分区中为SSCI一区期刊,在金融学领域排名67/342,经济学与计量经济学领域排名139/755,ABS二类期刊、ABDC国际期刊排名B类。胡根华副教授为第一作者,我校为第一单位和通讯单位。
当前,外部环境的不确定性成为常态。地缘政治风险和经济政策不确定性已成为全球能源市场不稳定的首要来源,但它们对原油波动性的影响在不同市场中存在显著差异。本文研究全球、美国及中国特定不确定性指标对WTI、布伦特和上海原油期货的影响。在基于等间隔脉冲响应证据的基础上,进一步采用双因子GARCH-MIDAS模型,评估地缘政治风险和经济政策不确定性在长期波动成分和预测性能中的作用。
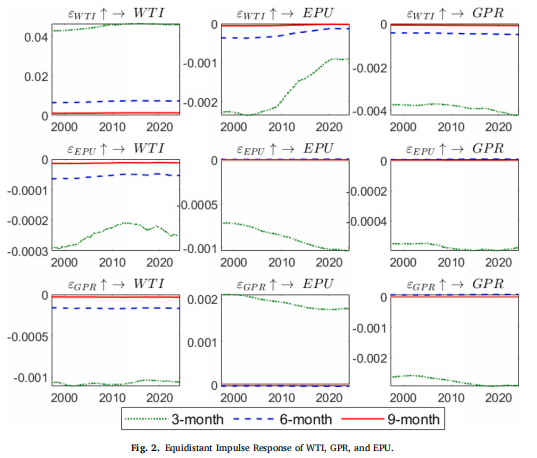
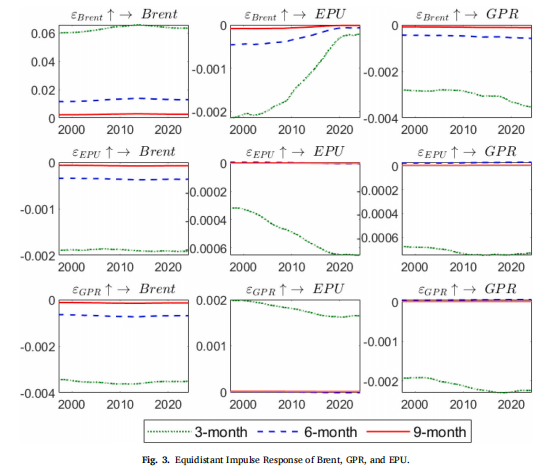
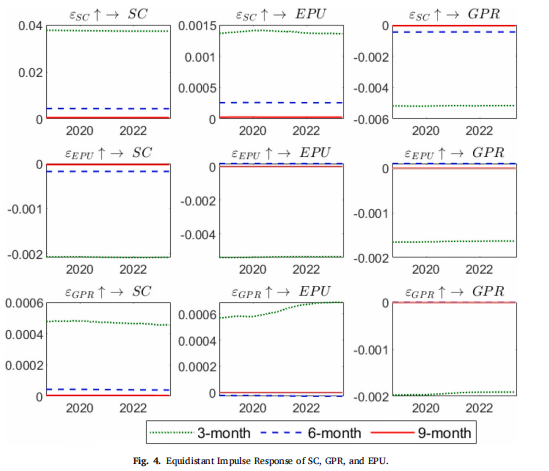
(动态冲击图)
研究结果揭示了两类不确定性风险的异质性和非对称性的冲击。地缘政治风险主要通过短期冲击传导和长期风险放大机制起作用,而经济政策不确定性则通过财政、货币和贸易政策渠道发挥作用。上海原油市场对中国相关政策不确定性(尤其是中国经济政策不确定性)尤为敏感,凸显了国内政策预期在全球最大原油进口国中的作用。样本外模型置信集(MCS)检验表明,引入不确定性指标的GARCH-MIDAS模型的拟合与预测表现最优,其中中国经济政策不确定性和部分地缘政治风险指标能带来稳定的预测增益。总体而言,原油波动性不仅反映了物理供需基本面,还体现了宏观经济信息和来自于预期驱动的风险传导。这些发现为成熟国际基准和中国新兴原油期货市场的波动率预测、能源风险管理及政策监测提供了相关证据。(撰稿:胡根华 审核:陈梦、周世军)
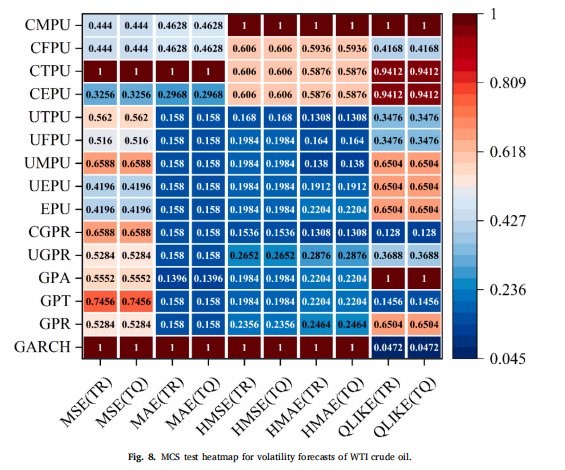
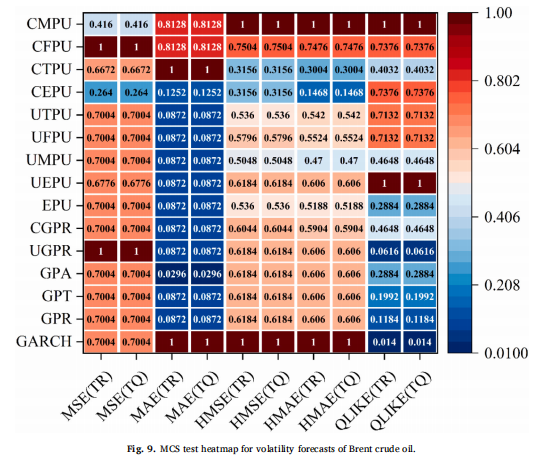
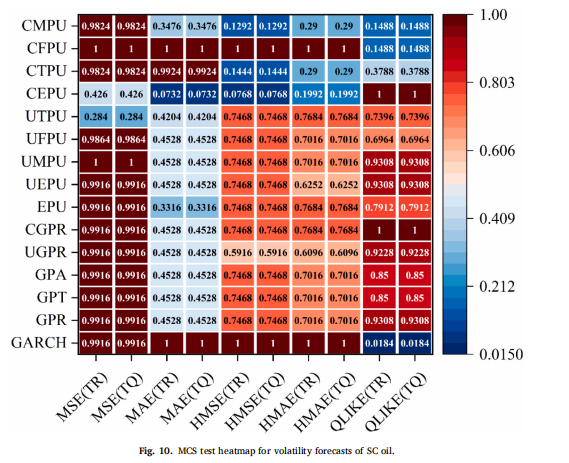
(各类模型预测效果检验)
原文链接:https://doi.org/10.1016/j.qref.2026.102211


